Domain my-development.de kaufen?
Wir ziehen mit dem Projekt
my-development.de um.
Sind Sie am Kauf der Domain
my-development.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain my-development.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation trifft Nachhaltigkeit, Fachbücher von Lucie Töpfer, Sebastian KiesslingInnovation und Nachhaltigkeit werden immer noch oft als Gegensätze betrachtet. Auf der einen Seite stehen die Ingenieure, die Technologien entwickeln, auf der anderen Seite die Nachhaltigkeitsabteilungen, die an CO2-Reduktionen arbeiten. Doch wirklich zukunftsfähige Innovationen entstehen nur durch das Zusammenspiel beider Welten. Das Buch von Lucie Töpfer und Sebastian Kiessling bietet den Rahmen, um diese Trennung zu überwinden, und richtet sich an alle, die Verantwortung übernehmen wollen. Es erläutert die theoretischen Grundlagen und veranschaulicht anhand von Fallstudien und realen Anwendungsbeispielen mögliche nachhaltige Konzepte. Dazu werden direkt anwendbare Anleitungen und Tools bereitgestellt, um nachhaltige Praktiken und Innovationen in Unternehmen zu fördern. Inhalte: Die Rolle von Innovation im Wandel. Wirtschaftlichkeit als Grundlage nachhaltiger Innovation. Bilanzdenken in der Nachhaltigkeit. Strategien für CO2-Neutralität durch nachhaltige Innovation. Finanzierungsinstrumente und Fördermittel. Integration von Nachhaltigkeit in Produktentwicklung und Dienstleistungsinnovationen. Nachhaltige technologische Innovationen und ihre Marktpotenziale. Globale Perspektiven und internationale Kooperationen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
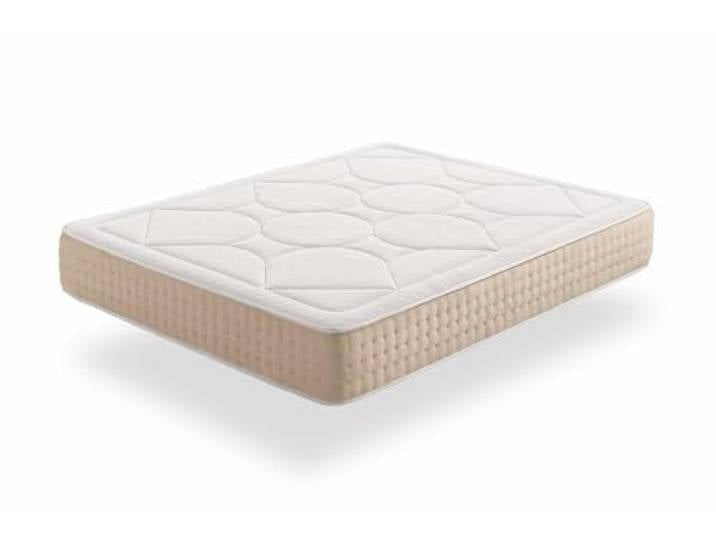
Moonia Grand Memory Matratze Anpassungsfähigkeit und Frische Innovation und Komfort Viscoelastisch 160X200Moonia Grand Memory Matratze Anpassungsfähigkeit und Frische Innovation und Komfort Viscoelastisch 160X200. Technologie der neuesten Generation: Sie verfügt über eine hyperleitfähige Viskoelastik, die den Wärmefluss eliminiert und eine Erholung ohne Temperaturstau ermöglicht. Anpassbarer Härtegrad: Duo-System mit mittlerem Härtegrad auf der einen Seite (Seite A) und hohem Härtegrad auf der anderen Seite (Seite B), das sich an individuelle Vorlieben anpasst. Unabhängige Schichten für wolkenähnliche Ruhe: Das einzigartige Design unabhängiger Schichten minimiert nächtliche Bewegungen und sorgt für einen erholsamen Schlaf mit einem schwerelosen Gefühl Sanitized and Anti-mite Treatment: Mit einer Anti-Milben-, Anti-Allergen- und Anti-Bakterien-Ausrüstung garantiert diese Matratze eine gesunde und allergenfreie Schlafumgebung Durability and Comfort Guaranteed: High-Density-Kern und schweres Stretch-Gewebe, versteppt mit hypoallergenen Fasern, unterstützt durch eine 100% Zufriedenheitsgarantie und eine Haltbarkeit von bis zu 10 Jahren.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **


Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sachversicherung, Fachbücher von Bernhard Pichler, Andreea-Rebeca Bührer, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation trifft Nachhaltigkeit, Fachbücher von Lucie Töpfer, Sebastian KiesslingInnovation und Nachhaltigkeit werden immer noch oft als Gegensätze betrachtet. Auf der einen Seite stehen die Ingenieure, die Technologien entwickeln, auf der anderen Seite die Nachhaltigkeitsabteilungen, die an CO2-Reduktionen arbeiten. Doch wirklich zukunftsfähige Innovationen entstehen nur durch das Zusammenspiel beider Welten. Das Buch von Lucie Töpfer und Sebastian Kiessling bietet den Rahmen, um diese Trennung zu überwinden, und richtet sich an alle, die Verantwortung übernehmen wollen. Es erläutert die theoretischen Grundlagen und veranschaulicht anhand von Fallstudien und realen Anwendungsbeispielen mögliche nachhaltige Konzepte. Dazu werden direkt anwendbare Anleitungen und Tools bereitgestellt, um nachhaltige Praktiken und Innovationen in Unternehmen zu fördern. Inhalte: Die Rolle von Innovation im Wandel. Wirtschaftlichkeit als Grundlage nachhaltiger Innovation. Bilanzdenken in der Nachhaltigkeit. Strategien für CO2-Neutralität durch nachhaltige Innovation. Finanzierungsinstrumente und Fördermittel. Integration von Nachhaltigkeit in Produktentwicklung und Dienstleistungsinnovationen. Nachhaltige technologische Innovationen und ihre Marktpotenziale. Globale Perspektiven und internationale Kooperationen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia Grand Memory Matratze Anpassungsfähigkeit und Frische Innovation und Komfort Viscoelastisch 160X200Moonia Grand Memory Matratze Anpassungsfähigkeit und Frische Innovation und Komfort Viscoelastisch 160X200. Technologie der neuesten Generation: Sie verfügt über eine hyperleitfähige Viskoelastik, die den Wärmefluss eliminiert und eine Erholung ohne Temperaturstau ermöglicht. Anpassbarer Härtegrad: Duo-System mit mittlerem Härtegrad auf der einen Seite (Seite A) und hohem Härtegrad auf der anderen Seite (Seite B), das sich an individuelle Vorlieben anpasst. Unabhängige Schichten für wolkenähnliche Ruhe: Das einzigartige Design unabhängiger Schichten minimiert nächtliche Bewegungen und sorgt für einen erholsamen Schlaf mit einem schwerelosen Gefühl Sanitized and Anti-mite Treatment: Mit einer Anti-Milben-, Anti-Allergen- und Anti-Bakterien-Ausrüstung garantiert diese Matratze eine gesunde und allergenfreie Schlafumgebung Durability and Comfort Guaranteed: High-Density-Kern und schweres Stretch-Gewebe, versteppt mit hypoallergenen Fasern, unterstützt durch eine 100% Zufriedenheitsgarantie und eine Haltbarkeit von bis zu 10 Jahren.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politics and Innovation in the Development of Radar Technology, Fachbücher von Helmut KlausingDas Buch "Politics and Innovation in the Development of Radar Technology" bietet eine umfassende Analyse der Radarentwicklung in Grossbritannien und Deutschland vor und während des Zweiten Weltkriegs. Es untersucht, wie Innovationssysteme, Führungsstrukturen und Organisationen den technologischen Fortschritt beeinflussten, insbesondere in Grossbritannien. Durch umfangreiche Archivforschung wird eine Neubewertung bahnbrechender technologischer Entwicklungen sowie strategischer und operativer Massnahmen wie Funkaufklärung, Störtechnik und operationale Forschung vorgenommen. Ein zentraler Aspekt ist der Vergleich von Innovationsschritten und -barrieren im Kontext politischer Entscheidungen. Die strategische Voraussicht, gepaart mit der Zusammenarbeit zwischen Politik, Militär, Industrie und Wissenschaft, war entscheidend für den Ausgang des Krieges. Dieses Buch bietet eine neue Perspektive auf Innovationen während des Krieges.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.